Blog
Gestão de pedidos no e-commerce: por que vender não significa concluir uma operação
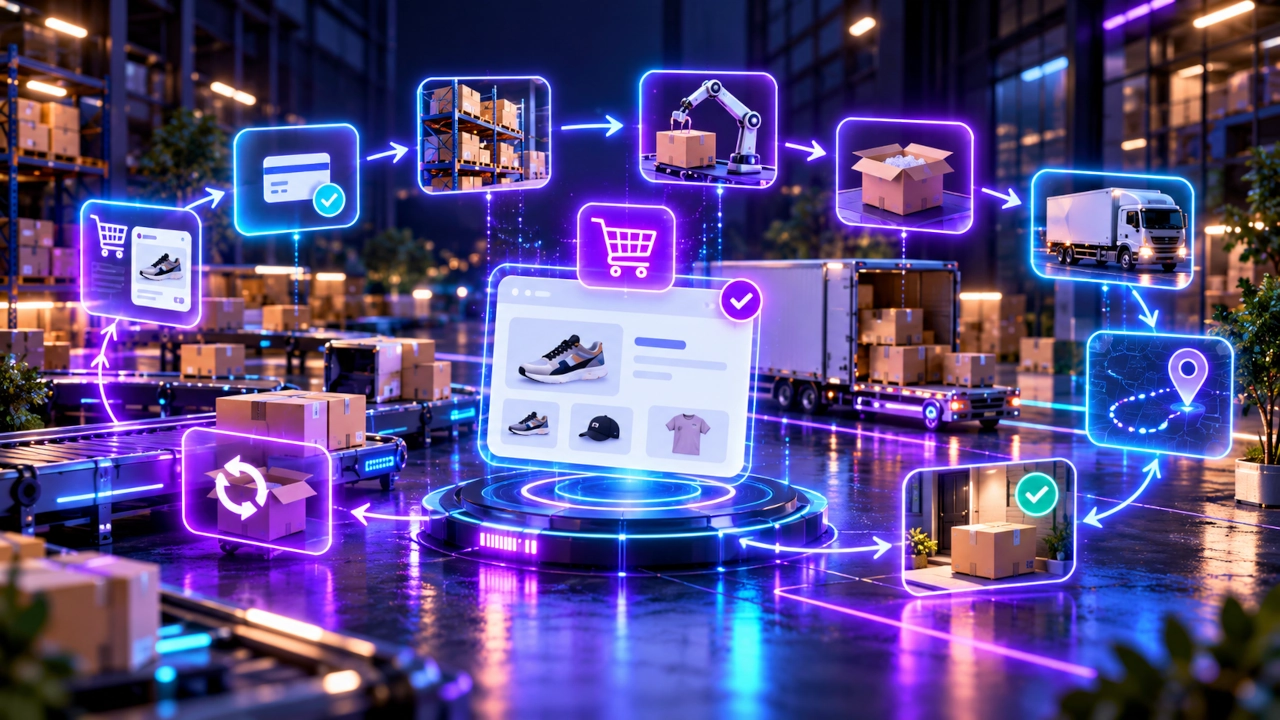
Uma loja virtual pode vender todos os dias, apresentar crescimento de faturamento e manter bons indicadores de conversão enquanto sua operação interna acumula problemas. Os clientes concluem compras, os pagamentos são aprovados e os pedidos aparecem no painel administrativo, mas a emissão de notas fiscais depende de procedimentos manuais, o estoque apresenta divergências, as etiquetas de transporte precisam ser geradas em outra plataforma e o financeiro não consegue relacionar todos os recebimentos às vendas correspondentes.
Em operações brasileiras, essa complexidade é especialmente relevante porque a execução de uma venda envolve não apenas tecnologia e logística, mas também responsabilidades fiscais, documentais, financeiras e de proteção ao consumidor. Dependendo da natureza da operação, uma mercadoria precisa ser acompanhada por documentos fiscais adequados, a transportadora precisa receber informações corretas sobre a remessa e o ERP precisa preservar a relação entre pedido, faturamento, estoque e movimentações financeiras.
O problema é que muitas empresas tratam a gestão de pedidos como uma lista administrativa: pedido novo, pedido pago, pedido enviado e pedido concluído. Essa representação é útil para acompanhar determinadas atividades, mas não descreve toda a realidade. Entre a compra realizada pelo consumidor e o cumprimento integral da obrigação comercial existem verificações, autorizações, registros, integrações e acontecimentos que precisam permanecer consistentes, mesmo quando dependem de sistemas diferentes.
Por isso, gestão de pedidos no e-commerce não deve ser confundida com simples acompanhamento de vendas. Ela representa a coordenação das informações e dos processos responsáveis por transformar uma transação em uma operação comercial, fiscal, logística e financeiramente executada. O checkout pode encerrar a etapa de compra do consumidor, mas inaugura uma sequência de responsabilidades para a empresa.
A ZionLab aborda o comércio eletrônico como uma infraestrutura empresarial integrada. Os artigos sobre gestão de catálogo no e-commerce e busca interna e merchandising explicam como os produtos são organizados, apresentados e encontrados. A gestão de pedidos começa quando essa estrutura comercial precisa cumprir o compromisso assumido com o cliente, conectando aquilo que foi vendido à capacidade real de faturar, preparar, entregar e prestar contas.
O pedido é o vínculo entre aquilo que a empresa vendeu e aquilo que precisa executar
Quando o consumidor conclui uma compra, a loja registra informações que terão consequências durante toda a operação. Produtos, quantidades, preços, descontos, frete, endereço, dados do comprador, modalidade de pagamento e condições comerciais precisam permanecer corretamente relacionados. O pedido não é apenas uma indicação de interesse: conforme o estágio da transação, ele documenta compromissos que precisam ser reconhecidos por diferentes áreas.
Essas informações não devem depender exclusivamente do estado atual do catálogo. Um produto pode mudar de preço depois da compra, determinada promoção pode terminar e o cliente pode atualizar seu endereço cadastral. Nada disso deveria apagar as condições comerciais da operação originalmente registrada. A empresa precisa preservar um histórico que permita reconstruir o que foi vendido e quais acontecimentos alteraram sua execução.
Essa preservação ganha importância quando o pedido precisa ser transferido para um ERP, submetido a uma rotina fiscal, liberado para separação, identificado por uma etiqueta ou associado a uma ocorrência logística. Cada sistema pode utilizar identificadores próprios, mas todos devem conseguir relacionar os registros à transação correta, sem duplicar vendas ou perder informações essenciais.
O pedido também pode envolver situações que não seguem um fluxo linear. Existem pagamentos pendentes, pedidos parcialmente atendidos, entregas em múltiplos volumes, cancelamentos após faturamento, devoluções e reembolsos. Uma arquitetura que considera apenas a situação ideal pode parecer suficiente durante os primeiros meses, mas tende a demonstrar limitações conforme aumentam o volume e a diversidade das operações.
É por isso que o pedido deve ser interpretado como uma referência operacional persistente. Ele conecta o compromisso comercial aos eventos que comprovam o andamento da execução, permitindo que diferentes equipes compreendam uma mesma venda sem depender exclusivamente de conferências manuais ou informações informais.
O ciclo de vida do pedido precisa separar venda, pagamento, faturamento, expedição e entrega
Uma das falhas mais comuns na organização do e-commerce é resumir toda a jornada do pedido a um único status. A plataforma indica que a compra foi aprovada, mas essa informação pode representar apenas uma confirmação financeira. A nota fiscal ainda não foi autorizada, os produtos continuam aguardando separação ou a transportadora ainda não recebeu a mercadoria. Apesar disso, sistemas e equipes podem interpretar o pedido como se estivesse pronto para avançar.
Uma visão operacional mais completa distingue o registro comercial da situação financeira, fiscal, de estoque e logística. A compra pode estar registrada e ainda depender de pagamento. O pagamento pode estar confirmado e o faturamento aguardando autorização. A nota fiscal pode estar autorizada enquanto a separação permanece pendente. A etiqueta pode ter sido impressa sem que exista coleta efetiva da encomenda.
Em operações com produtos físicos, o ciclo costuma envolver recebimento do pedido, validações comerciais, acompanhamento do pagamento, disponibilidade ou reserva de estoque, faturamento fiscal, preparação de mercadorias, documentação de transporte, expedição e entrega. Depois disso, ainda podem existir atividades de conciliação, atendimento, devolução e encerramento financeiro.
Entretanto, essa sequência é conceitual. Não existe uma ordem operacional única obrigatória para todas as empresas brasileiras. A separação pode ser iniciada antes de determinadas atividades fiscais, pagamentos podem possuir momentos distintos de autorização e liquidação, e modelos como retirada em loja, dropshipping, venda sob encomenda ou entrega por múltiplos centros de distribuição exigem fluxos específicos.
O importante é compreender quais acontecimentos representam autorização para avançar e quais informações precisam ser registradas. A empresa não deve utilizar uma alteração de status como substituta de um evento que ainda não aconteceu. Da mesma maneira, um sistema não deveria presumir que uma etapa foi concluída apenas porque outra atividade relacionada apresentou sucesso.
O pedido pode existir antes da confirmação financeira, e essa diferença altera toda a execução
Nem toda compra registrada no checkout corresponde a um pagamento efetivamente recebido. Transações com cartão podem envolver autorização e captura em momentos distintos, pagamentos por Pix dependem de confirmação do recebimento e boletos bancários possuem processos próprios de liquidação. O simples fornecimento de uma instrução para pagar não comprova que o consumidor realizou a operação financeira.
Essa distinção deve orientar as decisões relacionadas a estoque, faturamento e atendimento. Uma empresa pode decidir reservar mercadorias temporariamente enquanto aguarda pagamento, mas essa reserva precisa respeitar regras de disponibilidade e expiração. Outra operação pode optar por liberar determinadas etapas somente depois da confirmação financeira. O modelo adequado depende das condições comerciais e dos riscos assumidos.
Quando os sistemas não distinguem esses acontecimentos, surgem situações como pedidos enviados ao faturamento antes da confirmação esperada, produtos comprometidos por períodos excessivos e relatórios que tratam solicitações de compra como receita realizada. O problema também pode ocorrer no sentido inverso, quando um pagamento confirmado não atualiza corretamente o pedido e impede a continuidade da operação.
Meios de pagamento utilizam notificações, consultas e retornos que podem chegar em momentos diferentes. Sistemas externos também podem reenviar eventos relacionados à mesma transação. A gestão precisa preservar a relação entre confirmação financeira e pedido comercial sem interpretar cada retorno como um acontecimento independente.
Esse assunto será aprofundado no artigo específico sobre pagamentos, gateways e conciliação previsto para o cluster operacional da ZionLab. Aqui, o princípio é que a criação do pedido, a autorização do pagamento, a liquidação e o reconhecimento contábil ou financeiro não devem ser tratados como sinônimos.
O faturamento fiscal transforma a venda em uma operação documentalmente regular
No Brasil, uma gestão de pedidos realmente completa precisa contemplar a emissão dos documentos fiscais aplicáveis à operação. Essa responsabilidade não surge apenas quando o cliente solicita uma nota fiscal. Empresas sujeitas à obrigação de emissão precisam cumprir as regras correspondentes à sua atividade, ao regime tributário, ao tipo de operação, à unidade federativa e à legislação vigente.
Em uma loja que comercializa mercadorias físicas, a emissão da Nota Fiscal Eletrônica, NF-e, costuma integrar o processo de faturamento. Dependendo da operação e das regras aplicáveis, também pode existir utilização de NFC-e ou de outros documentos fiscais. Empresas que comercializam serviços podem precisar de NFS-e, conforme a natureza da prestação e as normas incidentes. A distinção é fundamental: não existe um único documento que sirva indiscriminadamente para todos os modelos de e-commerce.
A emissão fiscal exige informações que nem sempre são produzidas integralmente pelo checkout. O cadastro do produto pode precisar contemplar classificação fiscal, unidade comercial, origem, regras tributárias e outras informações necessárias à operação. Dados sobre vendedor, destinatário, endereço, local de entrega, natureza da operação, valores, frete e descontos também podem influenciar o documento fiscal.
Esse conjunto de informações demonstra por que a emissão de nota fiscal não deve ser tratada como uma etapa visual acrescentada ao painel de pedidos. Ela conecta a operação comercial às responsabilidades tributárias da empresa. Um pedido pode estar correto do ponto de vista da experiência do consumidor e ainda apresentar dados insuficientes ou inconsistentes para o faturamento.
A arquitetura precisa, portanto, estabelecer como os dados fiscais serão mantidos, quem será responsável por sua validação e qual sistema executará a emissão. Em muitas empresas, essas funções ficam concentradas no ERP ou em uma solução fiscal integrada, mas a existência de um ERP específico não é uma exigência universal da legislação. O obrigatório é cumprir corretamente as responsabilidades fiscais aplicáveis, utilizando sistemas e processos capazes de sustentá-las.
NF-e, NFC-e, NFS-e, XML e DANFE possuem funções diferentes dentro da operação
A Nota Fiscal Eletrônica, conhecida como NF-e, modelo 55, é utilizada para documentar operações com mercadorias nas hipóteses previstas pela legislação. Sua existência é eletrônica, e a autorização de uso envolve o ambiente fiscal competente. Esse documento não deve ser confundido com uma imagem ou um PDF produzido internamente pela loja. O registro fiscal possui estrutura própria, identificadores e mecanismos de validação.
A Nota Fiscal de Consumidor Eletrônica, NFC-e, modelo 65, atende situações específicas de venda ao consumidor conforme as regras aplicáveis. Sua utilização não deve ser presumida como substituta universal da NF-e em remessas de comércio eletrônico, especialmente quando existem diferenças de operação, circulação e regulamentação estadual. Já a NFS-e está relacionada à prestação de serviços e segue um contexto normativo diferente do comércio de mercadorias.
No caso da NF-e, o arquivo XML contém o documento eletrônico e suas informações estruturadas. O DANFE, Documento Auxiliar da Nota Fiscal Eletrônica, facilita a consulta e acompanha operações nas condições previstas, mas não substitui o XML da NF-e. A representação impressa ou em PDF não transforma, sozinha, uma venda em operação fiscalmente autorizada.
Essa distinção produz consequências práticas. Um sistema pode gerar um PDF com aparência de nota fiscal sem que o documento correspondente tenha recebido autorização de uso. Uma integração pode registrar a solicitação de emissão, mas ainda aguardar retorno do ambiente fiscal. A empresa precisa saber se a nota foi efetivamente autorizada, rejeitada ou se permanece em condição que exige verificação.
O armazenamento e a disponibilização dos documentos fiscais também precisam observar os requisitos aplicáveis. O histórico comercial do pedido deve permitir localizar o documento correspondente, sem presumir que o arquivo impresso entregue ao cliente seja a única informação necessária para auditoria, atendimento ou cumprimento das obrigações legais.
Na visão da ZionLab, documentos fiscais precisam participar da arquitetura de dados e processos do e-commerce. Não basta gerar uma nota em algum sistema externo se a loja, o ERP e as demais áreas não conseguem reconhecer qual documento pertence à transação e qual é sua situação.
A automação fiscal geralmente depende de um ERP ou sistema emissor integrado à loja virtual
Em operações com volume relevante de pedidos, a emissão manual de documentos fiscais pode se transformar em um gargalo. Profissionais precisam transferir dados da loja para o sistema emissor, conferir produtos e clientes, solicitar notas, acompanhar rejeições e devolver informações ao ambiente comercial. Além de consumir tempo, esse processo introduz possibilidades de erro e dificulta o acompanhamento de cada venda.
Uma arquitetura integrada procura estabelecer uma relação confiável entre o pedido recebido e o processo de faturamento. A plataforma comercial registra a compra e seus dados, enquanto o sistema responsável pela emissão fiscal avalia as informações exigidas, aplica as regras tributárias pertinentes e encaminha a solicitação ao ambiente competente. Depois, a situação fiscal precisa retornar à operação de maneira verificável.
O retorno é tão importante quanto o envio. Saber que um pedido foi encaminhado ao ERP não significa que a NF-e foi autorizada. A transmissão pode enfrentar rejeição, indisponibilidade temporária ou necessidade de correção cadastral. Se a loja não recebe informações sobre esses acontecimentos, as equipes podem considerar o pedido liberado enquanto existe uma pendência documental relevante.
A integração também precisa preservar a identidade da transação. Número do pedido na loja, identificador interno do ERP, série e número da nota fiscal e chave de acesso podem ser informações distintas. Cada uma possui uma finalidade e não deveria substituir indevidamente as demais. A empresa precisa relacionar esses identificadores para compreender o histórico sem gerar duplicidades ou perder rastreabilidade.
Existem situações em que um pedido comercial pode resultar em mais de um documento fiscal, assim como operações parciais podem exigir tratamento próprio. A arquitetura deve considerar as características do faturamento, evitando presumir que toda compra será sempre representada por uma única nota fiscal com correspondência direta e imutável.
A atuação da ZionLab em integrações com ERP, hubs, marketplaces e sistemas empresariais parte dessa compreensão: integração não significa apenas transportar dados entre plataformas, mas preservar o contexto e as responsabilidades associadas a cada informação.
Uma nota fiscal rejeitada pode impedir a continuidade de uma venda já paga
O processo de emissão fiscal não apresenta sucesso garantido apenas porque os dados foram encaminhados ao emissor. Inconsistências cadastrais, informações tributárias inadequadas, problemas de identificação, regras de validação e indisponibilidades de comunicação podem impedir a autorização do documento. Quando isso acontece, o pedido pode estar comercialmente confirmado e financeiramente pago, mas ainda não possuir a documentação exigida para seguir à circulação de mercadorias.
Esse cenário exige tratamento operacional específico. A empresa precisa identificar a pendência, compreender sua origem, atribuir a responsabilidade pela correção e acompanhar o resultado de uma nova tentativa adequada. Não é suficiente permitir que a integração execute repetidamente a mesma solicitação sem considerar a causa da rejeição.
Também é importante distinguir rejeição de autorização. Uma solicitação rejeitada não representa uma NF-e regularmente autorizada. Da mesma maneira, uma falha de comunicação durante o retorno não permite presumir automaticamente que a emissão não ocorreu. Dependendo da situação, será necessário consultar o estado do documento e reconhecer o resultado já existente antes de qualquer nova operação.
Essas diferenças são relevantes para evitar tanto a expedição de mercadorias sem documentação adequada quanto a criação indevida de múltiplos documentos para a mesma operação. A arquitetura precisa reconhecer o que foi solicitado, o que foi autorizado e o que ainda depende de resolução.
Quando a emissão fiscal se transforma em uma caixa-preta, a empresa perde visibilidade sobre uma etapa central do ciclo do pedido. Por isso, faturamento deve possuir indicadores e responsáveis claros, mesmo quando sua execução é predominantemente automatizada.
Nota fiscal autorizada não pode ser simplesmente editada quando o pedido muda
Uma venda pode sofrer alterações depois da emissão da nota fiscal. O consumidor solicita cancelamento, a empresa identifica um erro de cadastro, uma mercadoria precisa ser devolvida ou determinado item não poderá ser entregue conforme as condições originalmente previstas. Nessas situações, não basta modificar os dados comerciais do pedido e presumir que o documento fiscal acompanhará automaticamente a mudança.
Uma NF-e autorizada possui existência fiscal própria. Correções, cancelamentos, complementações, devoluções e outros acontecimentos precisam respeitar os procedimentos previstos na legislação aplicável. A Carta de Correção Eletrônica, por exemplo, não pode ser utilizada indiscriminadamente para alterar valores, quantidades ou informações que modifiquem elementos vedados pelas regras fiscais.
O cancelamento fiscal também depende de condições e prazos específicos, que devem ser verificados conforme o documento, a unidade federativa, o momento da operação e as normas vigentes. Uma venda já acompanhada de circulação de mercadoria pode exigir tratamento diferente de uma nota emitida para uma operação que não chegou a ser executada.
Essa realidade demonstra por que cancelar um pedido no WooCommerce, registrar um estorno no gateway e cancelar uma NF-e são acontecimentos distintos. Cada operação afeta uma responsabilidade diferente. Executar uma delas não significa que as outras foram automaticamente concluídas.
Uma gestão consistente mantém a relação entre o pedido original e seus eventos posteriores, preservando documentos e históricos necessários. A empresa precisa reconhecer que a reversão comercial não apaga os fatos que já ocorreram e que as consequências fiscais devem ser tratadas segundo suas próprias regras.
A Reforma Tributária amplia a importância da integração fiscal e da atualização dos sistemas
O ambiente fiscal brasileiro está passando por uma transformação relevante com a Reforma Tributária do Consumo, que introduz o Imposto sobre Bens e Serviços, IBS, e a Contribuição sobre Bens e Serviços, CBS. Essas mudanças afetam a evolução dos documentos fiscais eletrônicos, seus campos, leiautes, validações e responsabilidades de informação, criando novas exigências de adaptação para empresas e fornecedores de tecnologia.
Para operações de e-commerce, a consequência prática é que o faturamento fiscal não pode ser considerado uma integração desenvolvida uma única vez e depois abandonada. Emissores, ERPs, cadastros de produtos e mecanismos de comunicação precisam acompanhar alterações normativas e técnicas. Informações comerciais aparentemente suficientes em determinado momento podem deixar de atender a novos requisitos de documentação.
Em 2026, a Receita Federal e o Comitê Gestor do IBS publicaram orientações e cronogramas para a implementação dos documentos fiscais eletrônicos relacionados à reforma. As datas e os requisitos variam conforme o tipo de documento, a operação e o enquadramento do contribuinte. Também foram anunciadas flexibilizações de determinadas validações, o que reforça a necessidade de acompanhar normas efetivamente vigentes, em vez de transformar previsões técnicas em obrigações universais.
Uma empresa não deveria presumir que toda alteração anunciada já se encontra plenamente exigível para todos os contribuintes. É necessário distinguir a publicação de um leiaute, a entrada em vigor de uma regra, a obrigatoriedade aplicável ao estabelecimento e eventuais períodos de transição. Essa avaliação exige acompanhamento especializado da legislação e dos ambientes fiscais envolvidos.
Para consultar as informações oficiais, a Receita Federal mantém a página de orientações sobre a Reforma Tributária do Consumo, incluindo cronogramas e documentos relacionados às obrigações fiscais eletrônicas.
Na visão da ZionLab, a reforma reforça um princípio mais amplo: sistemas de comércio eletrônico precisam possuir capacidade de adaptação. A estabilidade de uma operação não depende apenas de continuar vendendo, mas de conseguir atualizar suas responsabilidades documentais e tecnológicas sem comprometer a continuidade do negócio.
Estoque reservado, estoque físico e estoque disponível para venda representam situações diferentes
Quando o pedido avança, a operação precisa compreender quais mercadorias estão comprometidas com aquela compra. Entretanto, a quantidade física existente em um depósito não representa necessariamente a disponibilidade comercial que pode ser oferecida aos consumidores. Parte do estoque pode estar reservada, separada, em conferência, bloqueada ou destinada a outros canais de venda.
Essa distinção ganha importância quando a empresa opera com WooCommerce, marketplaces, pontos físicos e diferentes depósitos. Se cada sistema interpreta a disponibilidade de maneira independente, a loja pode continuar oferecendo produtos que já foram comprometidos por outras transações. O resultado pode ser uma venda legítima do ponto de vista do checkout, mas impossível de cumprir dentro das condições prometidas.
O pedido participa dessa relação porque determinados eventos comerciais podem reservar, consumir ou liberar disponibilidade. Contudo, não existe uma regra única para todos os negócios. Produtos fabricados sob encomenda, mercadorias com múltiplos fornecedores, vendas antecipadas e estoques compartilhados podem exigir critérios distintos.
O cancelamento de um pedido também não deve provocar automaticamente a liberação indiscriminada das mercadorias. Se os produtos já foram expedidos, podem depender de retorno físico e inspeção antes de voltar ao estoque disponível. Se existe uma reserva temporária sem pagamento confirmado, o tratamento poderá ser diferente.
Esses temas serão aprofundados no próximo artigo do cluster operacional, sobre estoque no e-commerce, disponibilidade, reserva e ruptura. Neste conteúdo, o princípio essencial é reconhecer que gestão de pedidos precisa trabalhar sobre disponibilidade confiável e preservar a relação entre venda e movimentações operacionais.
Separação e conferência impedem que um pedido correto se transforme em uma entrega errada
Depois da liberação operacional, o pedido precisa ser transformado em atividades físicas. Produtos devem ser localizados, separados, conferidos e preparados conforme as quantidades e as características registradas. Essa etapa costuma ser chamada de picking, enquanto a preparação e o acondicionamento dos itens são frequentemente associados ao packing.
Em catálogos extensos, a identificação correta dos produtos exige atenção a variações, tamanhos, cores, SKUs, lotes ou números de série, quando aplicáveis. Dois itens podem possuir descrições semelhantes e ainda representar mercadorias completamente diferentes. O pedido precisa preservar as informações necessárias para evitar que uma escolha correta do consumidor resulte em separação incorreta dentro do estoque.
A conferência também deve considerar situações em que determinados itens não estão disponíveis, apresentam avarias ou exigem tratamento especial. Uma divergência identificada nessa etapa pode alterar a capacidade de cumprimento da venda e exigir comunicação com o cliente, substituição autorizada, ajuste operacional ou outro procedimento adequado.
Quando diferentes profissionais participam da execução, torna-se importante registrar quais atividades foram realizadas e quais ocorrências impediram o avanço esperado. A empresa não precisa necessariamente adotar um WMS, sistema de gerenciamento de armazéns, para organizar a separação, mas deve reconhecer quando o volume e a complexidade tornam necessários mecanismos mais estruturados.
O objetivo não é apenas acelerar a expedição. É garantir que aquilo que sai da empresa corresponda ao pedido vendido, às condições fiscais aplicáveis e às informações utilizadas na documentação de transporte.
A embalagem precisa proteger a mercadoria e representar corretamente os volumes expedidos
Uma vez separados, os produtos precisam ser acondicionados conforme suas características e as condições do transporte contratado. Mercadorias frágeis, pesadas, perecíveis ou de dimensões incomuns podem exigir soluções diferentes. A embalagem interfere na proteção do produto, no custo logístico, na segurança do manuseio e na experiência de recebimento.
O pedido comercial nem sempre corresponde a uma única embalagem física. Uma compra pode ser dividida em múltiplos volumes ou expedida a partir de diferentes locais, dependendo do estoque e da arquitetura operacional da empresa. Nesse cenário, a identificação das embalagens e sua relação com o pedido precisam permanecer claras para evitar perdas, trocas e dificuldades de rastreamento.
Dimensões e peso também podem influenciar o valor do transporte. Informações inadequadas podem produzir divergências entre a cotação apresentada no checkout e o custo efetivamente reconhecido pela transportadora. Esse problema não está restrito ao frete: pode comprometer a margem do pedido e criar despesas adicionais de correção ou reprocessamento.
Uma operação madura relaciona os volumes preparados às informações logísticas correspondentes. Assim, o atendimento consegue compreender o que foi expedido e a empresa consegue identificar situações em que apenas parte de uma compra foi coletada ou entregue.
Emitir a etiqueta de transporte não é o mesmo que expedir o pedido
A emissão de etiquetas é uma etapa essencial na operação de muitas lojas virtuais, especialmente quando utilizam Correios, transportadoras, intermediadores de frete ou serviços de fulfillment. A etiqueta reúne informações necessárias à identificação e ao encaminhamento da encomenda, podendo incluir remetente, destinatário, códigos operacionais e elementos de rastreamento.
Entretanto, a etiqueta não representa por si só uma comprovação de que a mercadoria foi entregue ao transportador. Uma operação pode gerar o documento de postagem, imprimir a identificação do volume e manter o pacote dentro do depósito aguardando coleta. Se a loja informa ao consumidor que o pedido já foi enviado nesse momento, cria uma expectativa que não corresponde necessariamente ao acontecimento físico.
É importante distinguir a contratação ou preparação do transporte, a geração da etiqueta, a disponibilização do volume para coleta, a aceitação pelo operador logístico e os eventos posteriores de movimentação. Esses acontecimentos podem ter registros diferentes, especialmente quando a loja utiliza serviços intermediários para contratação de frete.
O vínculo entre pedido e etiqueta também precisa ser preservado. Em operações com múltiplos volumes, um pedido pode possuir mais de uma identificação logística. Se a etiqueta for cancelada ou substituída antes da coleta, a empresa precisa evitar que códigos antigos continuem sendo apresentados ao consumidor como referências válidas da entrega.
A gestão de pedidos deve, portanto, reconhecer as etiquetas como parte de uma sequência operacional mais ampla. O objetivo não é apenas conseguir imprimir documentos rapidamente, mas relacionar a identificação logística à mercadoria preparada, ao pedido correto e aos acontecimentos efetivos do transporte.
Nota fiscal, DANFE, etiqueta e documentos de transporte não são a mesma coisa
Uma confusão frequente no e-commerce brasileiro é imaginar que qualquer documento anexado à embalagem cumpre todas as responsabilidades da remessa. Na realidade, diferentes documentos possuem finalidades distintas. A nota fiscal registra a operação fiscal quando exigida, o DANFE atua como documento auxiliar da NF-e e a etiqueta identifica a encomenda dentro do serviço de transporte contratado.
Também podem existir documentos fiscais de transporte, como o Conhecimento de Transporte Eletrônico, CT-e, e o Manifesto Eletrônico de Documentos Fiscais, MDF-e, conforme a natureza da prestação, as características do transporte e a legislação aplicável. A responsabilidade por sua emissão não deve ser atribuída automaticamente à loja em todas as modalidades. Dependendo do caso, ela pode recair sobre o transportador ou sobre outro sujeito obrigado pelas normas correspondentes.
Em algumas operações, podem existir romaneios, relações de volumes, comprovantes de coleta, documentos de conferência ou outras informações exigidas pelo contrato com o operador logístico. Esses registros ajudam a identificar aquilo que foi entregue ao transporte, mas não devem ser confundidos com documentos fiscais que possuem função e validade próprias.
Os Correios, por exemplo, estabelecem requisitos documentais para encomendas, incluindo nota fiscal ou declaração de conteúdo quando cabível segundo a legislação vigente. A declaração de conteúdo não deve ser apresentada como alternativa livremente disponível para que um estabelecimento deixe de emitir a nota fiscal que é obrigado a emitir.
O correto é analisar cada operação segundo o tipo de mercadoria, a natureza da remessa, a posição dos participantes e os requisitos do serviço contratado. O fluxo documental de uma venda interestadual de produtos pode ser diferente do envio de objetos em situação que não caracteriza uma venda tributável, assim como modalidades específicas de transporte podem exigir tratamento próprio.
Essa distinção demonstra por que a gestão de pedidos precisa integrar informações fiscais e logísticas, preservando a identidade do documento, do volume e da operação comercial correspondente.
Correios, transportadoras e plataformas de frete precisam receber informações consistentes
Uma empresa pode contratar transporte diretamente com os Correios, utilizar transportadoras privadas ou operar por meio de soluções que integram múltiplos prestadores. Cada modalidade possui condições próprias de contratação, etiqueta, coleta, rastreamento, cobrança e tratamento de ocorrências. Não existe um único modelo logístico que seja adequado para todos os segmentos ou regiões atendidas.
A gestão de pedidos precisa fornecer dados compatíveis com o serviço contratado. Informações de destinatário, endereço, CEP, peso, dimensões, quantidade de volumes e características das mercadorias podem influenciar a aceitação da remessa. Dados fiscais também podem ser necessários conforme as regras aplicáveis ao transporte.
Erros nessa transmissão podem provocar rejeições de postagem, necessidade de emitir novas etiquetas, divergências de cobrança ou atraso na coleta. Em operações que processam muitos pedidos diariamente, a repetição dessas exceções pode comprometer a capacidade de expedição mesmo quando a separação física funciona adequadamente.
Também é importante compreender que a contratação do frete no checkout não significa que todos os dados operacionais já estejam prontos para o transporte. O valor apresentado ao consumidor depende de critérios comerciais e de cotação, enquanto a execução exige informações efetivas sobre aquilo que será enviado. Determinadas empresas trabalham com embalagens padronizadas; outras precisam reconhecer dimensões finais somente depois da separação.
O artigo da ZionLab sobre logística no e-commerce aprofunda as decisões relacionadas a frete, transporte e capacidade de atendimento. A gestão de pedidos participa dessa estrutura coordenando o momento em que a venda se transforma em remessa e preservando os acontecimentos que demonstram seu andamento.
Coleta, postagem, rastreamento e entrega precisam corresponder a acontecimentos reais
Depois de preparada, a mercadoria precisa ser efetivamente transferida ao operador logístico ou disponibilizada para retirada, conforme a modalidade de entrega. O registro dessa transferência pode envolver comprovantes, leitura de códigos, protocolos de coleta ou eventos recebidos por integração. Essas informações ajudam a distinguir pedidos aguardando expedição daqueles que já passaram para a responsabilidade do serviço de transporte.
O rastreamento permite acompanhar parte dos acontecimentos posteriores, mas também possui limitações. Nem todas as transportadoras publicam eventos com a mesma frequência, e determinados acontecimentos podem aparecer com atraso. A ausência temporária de atualização não comprova, isoladamente, que a mercadoria está perdida, assim como uma previsão de entrega não garante cumprimento integral do prazo.
O atendimento precisa compreender essas limitações para comunicar adequadamente o andamento da compra. Informações apresentadas ao consumidor devem distinguir preparação, postagem, trânsito, tentativa de entrega e confirmação de recebimento quando os dados correspondentes estiverem disponíveis e forem confiáveis.
Também podem existir ocorrências de endereço insuficiente, ausência do destinatário, recusa, avaria, extravio ou necessidade de retorno da mercadoria. Essas situações precisam ser associadas ao pedido original e tratadas conforme as obrigações comerciais e os contratos aplicáveis, sem presumir que toda exceção logística pode ser resolvida por uma atualização de status.
Uma venda somente se aproxima de sua conclusão operacional quando a empresa consegue reconhecer aquilo que efetivamente ocorreu. O painel administrativo pode indicar encerramento, mas a realidade da entrega e as responsabilidades posteriores precisam continuar acessíveis para atendimento, auditoria e resolução de problemas.
O pedido não termina no transporte: recebíveis e conciliação também precisam fechar
Uma operação de e-commerce não conclui integralmente suas responsabilidades administrativas no momento em que a mercadoria é entregue. O financeiro precisa reconhecer valores, taxas, parcelas, liquidações, repasses e eventuais ajustes relacionados aos meios de pagamento utilizados. Dependendo do modelo, também existem despesas logísticas, comissões de marketplace, antecipações, retenções e cobranças realizadas por intermediários.
O valor pago pelo consumidor pode não corresponder exatamente ao montante recebido pela empresa, especialmente quando existem custos financeiros ou comissões descontadas no repasse. O registro da venda deve preservar informações suficientes para que essas diferenças sejam compreendidas. Caso contrário, o financeiro pode identificar depósitos que não consegue relacionar aos pedidos ou divergências que exigem conferência manual.
Também é necessário distinguir faturamento, recebimento e resultado econômico. A emissão de um documento fiscal não comprova que os valores foram liquidados, assim como a confirmação de pagamento não demonstra que todos os custos da operação já foram reconhecidos. Uma venda pode possuir receita relevante e ainda apresentar margem reduzida em razão de frete, descontos, custo de produto ou despesas de atendimento.
Em marketplaces, a conciliação pode ser ainda mais complexa porque os repasses frequentemente envolvem regras específicas, comissões e acontecimentos financeiros administrados pelo próprio canal. A empresa precisa preservar a relação entre o pedido original, os valores movimentados e os registros utilizados pela contabilidade ou pelo sistema financeiro.
Por isso, gestão de pedidos e conciliação precisam manter informações coerentes, mesmo quando são executadas em sistemas diferentes. O pedido fornece contexto comercial; o financeiro reconhece obrigações e movimentações monetárias. Confundir essas responsabilidades pode gerar a impressão de que a empresa vendeu mais do que efetivamente recebeu ou ganhou.
Cancelamento, estorno, devolução e documentação fiscal exigem processos coordenados
Quando uma venda é desfeita ou modificada, diferentes responsabilidades podem precisar ser revertidas. Um pedido cancelado antes do pagamento possui consequências diferentes de uma compra paga e ainda não expedida. A situação muda novamente quando a nota fiscal já foi autorizada ou quando os produtos saíram fisicamente do estabelecimento.
O estorno ou reembolso financeiro não corresponde automaticamente ao cancelamento do pedido, à liberação do estoque ou ao cancelamento de um documento fiscal. Cada acontecimento possui regras próprias e pode depender de sistemas diferentes. O erro de executar apenas uma dessas operações pode deixar a empresa com informações contraditórias, mesmo que a solicitação pareça resolvida ao consumidor.
Uma devolução também pode exigir logística reversa, recebimento físico, conferência das condições da mercadoria e tratamento documental adequado. A entrada do produto no estoque disponível não deve ser presumida apenas porque a solicitação foi registrada. Alguns itens podem retornar avariados, incompletos ou sem condições de revenda.
Em operações com reembolso parcial, substituição de produtos ou faturamento dividido, a necessidade de preservar o histórico se torna ainda mais importante. A empresa precisa reconhecer o que aconteceu com cada parte relevante da transação, sem apagar a compra original nem criar registros incompatíveis com os acontecimentos fiscais e financeiros.
As regras aplicáveis dependem da natureza da operação, do momento da circulação e das normas incidentes. Por isso, a gestão de pedidos precisa oferecer contexto suficiente para que os procedimentos administrativos, fiscais, logísticos e de atendimento sejam executados conforme suas responsabilidades, sem tratar todos os cancelamentos como eventos equivalentes.
O Código de Defesa do Consumidor continua valendo depois que o checkout foi concluído
A gestão de pedidos também precisa considerar as obrigações relacionadas ao consumidor brasileiro. A Lei nº 8.078/1990, conhecida como Código de Defesa do Consumidor, estabelece direitos e responsabilidades relevantes para as relações de consumo, incluindo informações adequadas, cumprimento da oferta e tratamento de situações posteriores à contratação.
O artigo 49 prevê, nas condições estabelecidas pela legislação, o direito de arrependimento no prazo de sete dias para contratações realizadas fora do estabelecimento comercial. Esse direito não deve ser confundido com uma política comercial voluntária de troca, nem reduzido a uma configuração de prazo existente na plataforma. Sua aplicação envolve consequências sobre a contratação e a restituição dos valores, observadas as regras correspondentes.
O Decreto nº 7.962/2013 regulamenta aspectos da contratação no comércio eletrônico, incluindo clareza das informações, facilitação do atendimento e respeito ao direito de arrependimento. Essas responsabilidades exigem que a empresa possua processos capazes de receber solicitações, oferecer informações e realizar os encaminhamentos necessários, sem depender de improvisações administrativas a cada ocorrência.
Em determinados segmentos, também existem regras setoriais e condições específicas relativas a produtos, garantias, segurança, dados pessoais e outras responsabilidades. Não seria correto afirmar que todos os modelos de negócio possuem exatamente as mesmas obrigações operacionais, especialmente quando existem diferenças entre relações de consumo, contratos empresariais e atividades regulamentadas.
O importante é compreender que o e-commerce não pode tratar a conclusão do pagamento como encerramento das obrigações com o cliente. A arquitetura de pedidos deve permitir localizar informações, acompanhar ocorrências e responder a direitos e responsabilidades que continuam existindo durante e depois da entrega.
Os dados pessoais do pedido precisam ser utilizados com finalidade e proteção adequadas
Pedidos contêm informações que podem identificar consumidores, representantes de empresas, destinatários e outras pessoas envolvidas na transação. Nomes, endereços, contatos e registros comerciais são necessários para determinadas etapas, mas isso não significa que todos os participantes da operação precisem ter acesso irrestrito a essas informações.
A Lei Geral de Proteção de Dados Pessoais estabelece princípios e responsabilidades relacionados ao tratamento de dados pessoais, incluindo finalidade, adequação, necessidade, segurança e outros critérios aplicáveis. O compartilhamento com fornecedores e operadores que participam da execução precisa considerar as finalidades legítimas e as condições jurídicas correspondentes.
Uma transportadora pode precisar de informações para executar a entrega, enquanto a equipe de separação pode trabalhar principalmente com identificação de produtos e volumes. O atendimento pode necessitar de histórico comercial, mas não deveria receber acesso desnecessário a credenciais ou informações financeiras sensíveis. O modelo de permissões deve refletir as atividades realizadas e os riscos envolvidos.
Também é importante preservar informações para cumprir obrigações legais e contratuais sem adotar a retenção indiscriminada como regra. Dados, documentos fiscais e históricos podem possuir fundamentos e prazos de conservação diferentes, exigindo análise proporcional ao contexto.
Na visão da ZionLab, privacidade não deve ser tratada como uma camada separada da gestão de pedidos. Ela participa da arquitetura de informações que permite à empresa executar obrigações comerciais de maneira confiável, preservando segurança e governança sobre aquilo que circula entre sistemas e parceiros.
Pedidos duplicados e eventos repetidos podem gerar faturamento e expedição indevidos
Um pedido pode ser submetido mais de uma vez por diferentes razões. O consumidor pode repetir uma tentativa diante de uma resposta lenta, uma notificação financeira pode ser reenviada ou uma integração pode repetir uma operação após uma falha de comunicação. Entretanto, também existem clientes que realizam legitimamente duas compras semelhantes em um intervalo curto.
O desafio é distinguir uma repetição indevida do processamento de uma transação comercial efetivamente nova. Se um sistema interpreta novamente o mesmo evento como uma autorização inédita, pode transmitir informações duplicadas ao ERP, provocar emissão fiscal desnecessária ou iniciar separações repetidas. O impacto ultrapassa os relatórios: a empresa pode assumir obrigações e custos associados a uma operação que não deveria ter sido processada duas vezes.
Um princípio importante nesse contexto é a idempotência, capacidade de lidar com solicitações repetidas sem produzir efeitos indevidos. Para o negócio, isso significa reconhecer a identidade da operação antes de executar novamente ações que podem alterar pagamento, estoque, faturamento ou expedição.
Não basta, porém, impedir qualquer pedido com produtos semelhantes. A operação precisa respeitar compras legítimas e compreender quais identificadores pertencem à intenção comercial, à transação financeira e aos eventos de integração. Bloqueios indiscriminados também podem provocar perda de vendas e atendimento inadequado.
Esse problema demonstra por que a gestão de pedidos depende de arquitetura e governança. Quando múltiplos sistemas executam responsabilidades sobre uma mesma compra, a consistência dos identificadores e a interpretação correta dos acontecimentos se tornam tão importantes quanto a disponibilidade dos serviços.
ERP, OMS, WMS, hub e plataforma de e-commerce possuem responsabilidades diferentes
Conforme a operação cresce, a empresa pode utilizar diferentes sistemas para administrar vendas, estoque, faturamento e entrega. A plataforma de e-commerce organiza a experiência comercial própria, enquanto o ERP normalmente concentra funções administrativas, fiscais, financeiras e operacionais conforme sua configuração. Hubs podem facilitar a conexão com marketplaces e outros canais, enquanto ferramentas especializadas podem assumir responsabilidades mais específicas.
O OMS, Order Management System, pode contribuir para coordenar pedidos recebidos de diferentes canais e acompanhar sua execução segundo regras da operação. O WMS, Warehouse Management System, costuma estar associado a processos de armazém, movimentação, localização e separação de mercadorias. Essas definições descrevem funções gerais, não uma obrigação de adquirir ferramentas independentes para cada atividade.
Alguns sistemas empresariais já oferecem conjuntos amplos de capacidades. Outros exigem integrações específicas para determinadas necessidades. Uma empresa pode administrar pedidos adequadamente com WooCommerce e ERP, enquanto outra, que possui múltiplos depósitos e canais complexos, pode justificar uma camada adicional de coordenação.
O erro está em acreditar que cada problema operacional deve ser resolvido pela contratação imediata de mais um sistema. Quando responsabilidades não estão definidas, ferramentas adicionais podem aumentar sobreposições, divergências e custos de manutenção. A escolha tecnológica precisa partir das atividades que o negócio realmente precisa executar.
Na abordagem da ZionLab, ERP, hubs, marketplaces e integrações participam de uma arquitetura que precisa preservar o significado dos dados. A empresa deve saber qual sistema é responsável por cada informação, como os registros se relacionam e quais acontecimentos autorizam mudanças operacionais.
WooCommerce organiza pedidos, mas a realidade brasileira normalmente exige integrações adicionais
O WooCommerce oferece mecanismos nativos para registrar compras e acompanhar seus estados operacionais. No fluxo padrão, existem situações como pendente de pagamento, processando, aguardando confirmação, concluído, cancelado, falhou e reembolsado. O checkout baseado em blocos também pode utilizar registros temporários relacionados à finalização da compra, conforme a versão e o comportamento do ambiente.
Esses estados fornecem uma base importante, mas não representam necessariamente todos os acontecimentos fiscais e logísticos exigidos por uma operação brasileira. Um pedido em processamento pode precisar aguardar emissão de nota fiscal, enquanto outro pode estar fiscalmente autorizado e ainda depender de separação ou coleta. A situação administrativa do WooCommerce não substitui automaticamente a situação registrada no ERP, no emissor fiscal ou na transportadora.
Isso não significa que o WooCommerce seja inadequado para operações brasileiras ou que toda loja precise desenvolver uma aplicação própria. Significa que a plataforma precisa participar de uma arquitetura compatível com os meios de pagamento, exigências documentais, regras de estoque, sistemas administrativos e serviços de transporte utilizados pelo negócio.
O próprio ecossistema WooCommerce evoluiu sua infraestrutura de armazenamento com o High-Performance Order Storage, conhecido como HPOS, que utiliza tabelas dedicadas para dados de pedidos. Essa arquitetura está disponível como recurso estável desde o WooCommerce 8.2 e é utilizada por padrão em novas instalações a partir dessa versão, com particularidades para lojas existentes e extensões que precisam manter compatibilidade.
O HPOS contribui para a organização e o desempenho do armazenamento, mas não substitui processos fiscais, integrações ou governança comercial. Uma loja pode possuir armazenamento eficiente e ainda enfrentar falhas de faturamento, pedidos duplicados ou expedições inconsistentes. Da mesma maneira, uma arquitetura operacional bem definida pode necessitar de melhorias de infraestrutura conforme o volume e as características do trabalho.
A ZionLab atua na evolução de operações WooCommerce e em consultoria especializada, considerando integração, processos, compatibilidade e capacidade de crescimento. O objetivo não é multiplicar extensões, mas fazer com que os recursos existentes e as necessidades particulares da empresa formem uma operação coerente.
Indicadores de gestão precisam revelar quanto esforço é necessário para cumprir cada venda
Faturamento, quantidade de pedidos e ticket médio são importantes, mas não revelam sozinhos a qualidade da operação. Uma empresa pode aumentar seu volume comercial e, ao mesmo tempo, enfrentar crescimento de notas rejeitadas, atrasos de faturamento, divergências de estoque e pedidos aguardando coleta. Parte desses problemas pode permanecer invisível nos indicadores tradicionais de conversão.
Para compreender a execução, é necessário observar também tempos e ocorrências relacionadas ao ciclo do pedido. Intervalo entre confirmação de pagamento e faturamento, frequência de rejeições fiscais, pedidos aguardando separação, divergências de itens, atrasos na geração de etiquetas, falhas de integração e pedidos que exigem intervenção manual podem revelar limitações estruturais.
Esses indicadores precisam ser interpretados dentro do contexto do negócio. Um pedido sob encomenda não deve ser avaliado pelos mesmos critérios temporais de uma mercadoria disponível para expedição imediata. Da mesma maneira, operações com produtos frágeis, múltiplos volumes ou processos fiscais específicos podem apresentar necessidades diferentes de preparação e documentação.
O objetivo não é produzir relatórios excessivos, mas reconhecer onde a empresa perde capacidade operacional e quais acontecimentos exigem recursos desproporcionais. Uma operação madura consegue identificar se determinada demora decorre de pagamento, faturamento, separação, transporte ou atendimento, em vez de classificar todo problema como atraso genérico do pedido.
A gestão se torna estratégica quando permite relacionar volume comercial, qualidade da execução e custo operacional. Crescer deveria significar ampliar a capacidade de cumprir compromissos, não apenas aumentar a quantidade de transações que precisam ser corrigidas manualmente.
A inteligência artificial pode apoiar a gestão, mas não deve assumir responsabilidades sem autorização
O avanço da automação e da inteligência artificial amplia as possibilidades de organizar informações, interpretar ocorrências e apoiar determinadas atividades relacionadas a pedidos. Sistemas podem identificar padrões de atraso, reunir informações para atendimento e auxiliar equipes na investigação de divergências. Entretanto, essas capacidades dependem da qualidade dos dados e dos limites estabelecidos pela operação.
Um agente que consulta o status de uma compra não possui automaticamente autorização para cancelar o pedido, modificar o destinatário, alterar o faturamento ou solicitar restituição financeira. Essas ações possuem consequências comerciais, fiscais e financeiras que precisam respeitar permissões e critérios específicos.
Quando sistemas trabalham com informações contraditórias, a automação pode ampliar problemas em vez de resolvê-los. Uma confirmação de pagamento interpretada incorretamente pode liberar operações indevidas. Um pedido sem relação fiscal confiável pode receber uma resposta aparentemente precisa que não corresponde à sua situação documental. A inteligência artificial não elimina a necessidade de arquitetura consistente.
No conteúdo sobre WooCommerce e comércio agêntico, a ZionLab desenvolve a visão de plataformas comerciais capazes de atender diferentes interfaces, inclusive agentes de inteligência artificial. Essa evolução reforça a importância de pedidos, disponibilidade, pagamentos e permissões confiáveis. O comércio pode ganhar novas interfaces, mas continua dependendo da capacidade empresarial de executar aquilo que foi vendido.
Na visão da ZionLab
Na visão da ZionLab, a gestão de pedidos é uma das estruturas mais importantes de um e-commerce porque representa a ligação entre crescimento comercial e capacidade operacional. Uma loja pode investir em campanhas, melhorar sua busca interna, otimizar o checkout e aumentar o número de vendas, mas esses resultados só se tornam sustentáveis quando a empresa consegue faturar, documentar, separar, expedir, entregar e conciliar os pedidos com consistência.
O problema não está necessariamente na ausência de tecnologia. Muitas empresas já possuem WooCommerce, ERP, emissão fiscal, gateways, transportadoras e ferramentas de automação. O desafio surge quando essas capacidades funcionam como iniciativas independentes, sem uma arquitetura clara sobre responsabilidades, estados e informações. Nesses cenários, os sistemas existem, mas a empresa continua dependendo de profissionais que precisam interpretar manualmente o que aconteceu com cada venda.
O Brasil acrescenta uma dimensão decisiva a essa discussão. Documentação fiscal, exigências de transporte, meios de pagamento locais, regras de consumo e mudanças tributárias precisam ser consideradas dentro da operação comercial. Uma plataforma internacional ou um plugin de checkout não substitui automaticamente esses processos. A empresa precisa compreender como diferentes componentes se relacionam e quais adaptações são necessárias para cumprir suas responsabilidades.
Isso não significa que toda loja deva construir uma infraestrutura complexa ou contratar sistemas especializados para cada atividade. Uma operação de menor porte pode funcionar adequadamente com ferramentas proporcionais às suas necessidades. O ponto é preservar a capacidade de evoluir sem depender continuamente de improvisações, duplicação de trabalho ou conferências que deveriam ser resolvidas por processos confiáveis.
Na ZionLab, nenhum componente é analisado isoladamente. Checkout, catálogo, estoque, pagamento, faturamento, ERP, transporte, atendimento e dados formam um sistema comercial. A qualidade da operação depende da capacidade de coordenar essas responsabilidades, mesmo quando diferentes fornecedores e plataformas participam da execução.
“Uma venda não termina quando o pagamento é aprovado. A empresa ainda precisa cumprir uma cadeia de responsabilidades comerciais, fiscais, financeiras e logísticas. Se o pedido não consegue atravessar ERP, nota fiscal, estoque, separação, transporte e conciliação sem perder consistência, a operação não está preparada para crescer com eficiência. Gestão de pedidos é transformar cada venda em um compromisso que a empresa consegue executar.” Rafael Sartori, CEO da ZionLab.
Uma operação digital amadurece quando consegue executar aquilo que vende sem depender de improvisações
A gestão de pedidos no e-commerce precisa ser compreendida como uma infraestrutura de coordenação. Ela preserva a identidade da transação, relaciona eventos financeiros e fiscais, acompanha disponibilidade e preparação de produtos, conecta a documentação ao transporte e permite compreender as responsabilidades posteriores à entrega.
Essa visão é especialmente importante no Brasil, onde o cumprimento de uma venda pode envolver emissão de NF-e, regras tributárias, sistemas empresariais, documentos de transporte, serviços de postagem e direitos do consumidor. Nenhuma dessas responsabilidades deveria ser tratada como detalhe isolado quando seu funcionamento afeta a capacidade de executar pedidos.
O crescimento sustentável não depende de eliminar todas as exceções, mas de construir processos capazes de identificá-las e resolvê-las sem perder controle comercial. Uma operação preparada consegue distinguir o pedido pago do pedido faturado, a nota solicitada da nota autorizada, a etiqueta gerada da mercadoria coletada e a entrega realizada da conciliação financeira concluída.
Vender é assumir um compromisso. Gerenciar pedidos é garantir que esse compromisso atravesse todos os sistemas e processos necessários para ser efetivamente cumprido. Essa é a diferença entre uma loja virtual que apenas registra transações e uma operação de e-commerce preparada para crescer com organização e governança.
A ZionLab desenvolve operações de e-commerce e atua com WooCommerce, integrações com ERP, hubs e marketplaces e projetos especiais de tecnologia. Sua abordagem considera a operação inteira, conectando arquitetura comercial, processos administrativos e capacidade tecnológica para empresas que precisam evoluir além do simples registro de pedidos.
Perguntas frequentes sobre gestão de pedidos no e-commerce
O que é gestão de pedidos no e-commerce?
É a coordenação das informações e atividades necessárias para executar as vendas realizadas em uma loja virtual. Envolve registro comercial, pagamentos, faturamento fiscal, estoque, separação, embalagem, etiquetas, transporte, entrega, atendimento e processos posteriores, conforme o modelo de negócio.
Gestão de pedidos inclui emissão de nota fiscal?
Sim. Quando a operação exige documentação fiscal, a emissão e o acompanhamento do documento correspondente fazem parte da execução do pedido. A gestão precisa reconhecer se a nota foi solicitada, autorizada ou rejeitada e preservar sua relação com a venda original.
Toda loja virtual brasileira precisa emitir NF-e?
As obrigações fiscais dependem da natureza da operação, da atividade, do enquadramento do contribuinte e da legislação aplicável. NF-e, NFC-e e NFS-e possuem finalidades diferentes. A empresa deve verificar quais documentos são exigidos para suas vendas e serviços, sem presumir que todas as lojas utilizem obrigatoriamente o mesmo modelo.
É obrigatório possuir ERP para emitir nota fiscal no e-commerce?
Não existe uma obrigação universal de contratar um ERP específico. A empresa precisa cumprir as regras fiscais aplicáveis e pode utilizar sistemas emissores compatíveis com suas necessidades. Em operações de maior volume, a integração com ERP ou solução fiscal costuma ser importante para reduzir tarefas manuais e preservar consistência.
Uma nota fiscal rejeitada significa que o pedido deve ser cancelado?
Não necessariamente. A rejeição indica que o documento não recebeu a autorização esperada e que existe uma pendência a ser analisada. O tratamento depende da causa, da situação comercial e das regras fiscais. A operação não deve presumir autorização enquanto a pendência permanece sem resolução.
O DANFE é a própria nota fiscal eletrônica?
Não. O DANFE é o documento auxiliar da NF-e, utilizado para consulta e acompanhamento nas condições previstas. A NF-e possui existência eletrônica, representada por seu arquivo XML e pelas informações de autorização correspondentes.
A etiqueta de transporte substitui a nota fiscal?
Não. A etiqueta identifica a encomenda no processo logístico, enquanto os documentos fiscais possuem finalidades tributárias e documentais próprias. A emissão da etiqueta não dispensa o cumprimento das obrigações fiscais aplicáveis à operação.
Uma loja pode utilizar declaração de conteúdo em vez de nota fiscal?
A declaração de conteúdo somente pode ser utilizada nas hipóteses em que seja cabível segundo a legislação e as regras do serviço de transporte. Não representa uma alternativa geral para substituir documentos fiscais que o remetente está legalmente obrigado a emitir.
Quem emite CT-e e MDF-e em operações de e-commerce?
A responsabilidade depende da natureza da prestação de transporte, da modalidade contratada e das regras fiscais aplicáveis. Em determinadas situações, o transportador ou outro sujeito obrigado deve emitir o documento correspondente. Não é correto afirmar que toda loja virtual precisa emitir diretamente todos esses documentos.
É possível gerar etiquetas de transporte automaticamente?
Sim, conforme os sistemas utilizados, os contratos existentes e as capacidades disponibilizadas pelos prestadores. Integrações podem permitir preparação ou geração de etiquetas, mas sua emissão não comprova que a encomenda tenha sido coletada ou postada.
Qual é a diferença entre pedido faturado, pedido separado e pedido enviado?
Pedido faturado indica que a etapa de faturamento foi realizada segundo os critérios aplicáveis; pedido separado indica que os produtos foram preparados ou identificados para execução; pedido enviado pressupõe avanço efetivo para o processo de transporte conforme o fluxo utilizado. São acontecimentos relacionados, mas diferentes.
Como integrar WooCommerce e ERP na gestão de pedidos?
A integração precisa preservar a identidade comercial da venda e relacionar informações necessárias às responsabilidades de cada sistema. Os dados e eventos compartilhados dependem do ERP, dos processos fiscais, das regras de estoque e das necessidades da operação. O objetivo é evitar divergências e permitir acompanhamento consistente.
O WooCommerce emite nota fiscal brasileira automaticamente?
O WooCommerce é uma plataforma de comércio eletrônico e não deve ser presumido como um emissor fiscal brasileiro completo em sua instalação padrão. A emissão fiscal pode depender de extensões, sistemas emissores ou integrações adequadas às normas e aos documentos exigidos.
Qual é a diferença entre OMS, ERP e WMS?
OMS está relacionado à gestão e coordenação de pedidos; ERP reúne funções administrativas e empresariais; WMS atua principalmente sobre processos de armazém. As capacidades podem se sobrepor entre soluções e não existe obrigação de utilizar um sistema independente para cada função.
Cancelar um pedido no WooCommerce cancela sua nota fiscal?
Não necessariamente. O cancelamento administrativo da compra e o cancelamento fiscal são processos distintos. Uma NF-e autorizada está sujeita a regras e procedimentos próprios, e a operação precisa tratar os efeitos comerciais, fiscais e financeiros de forma coordenada.
Alterar o status de um pedido para reembolsado significa que o dinheiro foi devolvido?
Não. A alteração de um estado administrativo não comprova, por si só, que ocorreu restituição financeira. O reembolso depende do procedimento utilizado, do gateway e das condições da transação, além de eventuais responsabilidades fiscais ou logísticas relacionadas.
Quais obrigações do consumidor precisam ser consideradas?
As empresas devem observar as normas aplicáveis às relações de consumo, incluindo informações adequadas, cumprimento da oferta, atendimento e direito de arrependimento nas hipóteses previstas. O Código de Defesa do Consumidor e o Decreto nº 7.962/2013 são referências centrais para o comércio eletrônico brasileiro.
Como a Reforma Tributária afeta a gestão de pedidos?
A Reforma Tributária do Consumo envolve mudanças nos documentos fiscais eletrônicos e nas informações tributárias exigidas conforme cronogramas e normas específicas. Empresas precisam acompanhar a legislação, os leiautes aplicáveis e a atualização de seus sistemas de faturamento, sem presumir que todos os requisitos possuem a mesma data de obrigatoriedade.
Quando uma loja precisa de um sistema especializado de gestão de pedidos?
A necessidade depende do volume, da diversidade de canais, das regras comerciais e da complexidade operacional. Uma solução especializada pode ser útil quando os sistemas existentes não conseguem coordenar adequadamente os fluxos, mas sua adoção deve resolver necessidades reais, e não apenas acrescentar tecnologia.
Como a ZionLab pode ajudar a estruturar a gestão de pedidos?
A ZionLab atua na arquitetura e evolução de operações de comércio eletrônico, incluindo WooCommerce, integração com ERPs, hubs, sistemas fiscais e outros componentes empresariais. O objetivo é organizar responsabilidades, dados e processos para permitir crescimento comercial com maior consistência operacional.
Canal ZionLab no WhatsApp
Entre no canal da ZionLab no WhatsApp e receba conteúdos estratégicos, novas publcações e atualizações para evoluir sua operação no digital.
Aviso de conteúdo
É proibida a reprodução, total ou parcial, do conteúdo desta página em qualquer meio, seja eletrônico, digital ou impresso, sem a devida autorização por escrito dos responsáveis.
Veja Também

Black Friday 2026: guia completo para preparar seu e-commerce e vender mais
Gestão de pedidos no e-commerce: por que vender não significa concluir uma operação
Google Ads para médias empresas: quando aquisição, CRM e receita precisam operar como um sistema
WooCommerce e comércio agêntico: quando a loja virtual passa a vender para agentes de IA
Mais Lidas


Categorias
- E-commerce (40)
- Inteligência Artificial (18)
- Legado Digital (7)
- Marketing Digital (19)
- Midia (16)
- Negócios (44)
- SEO (32)
- WooCommerce (59)
- WordPress (44)